
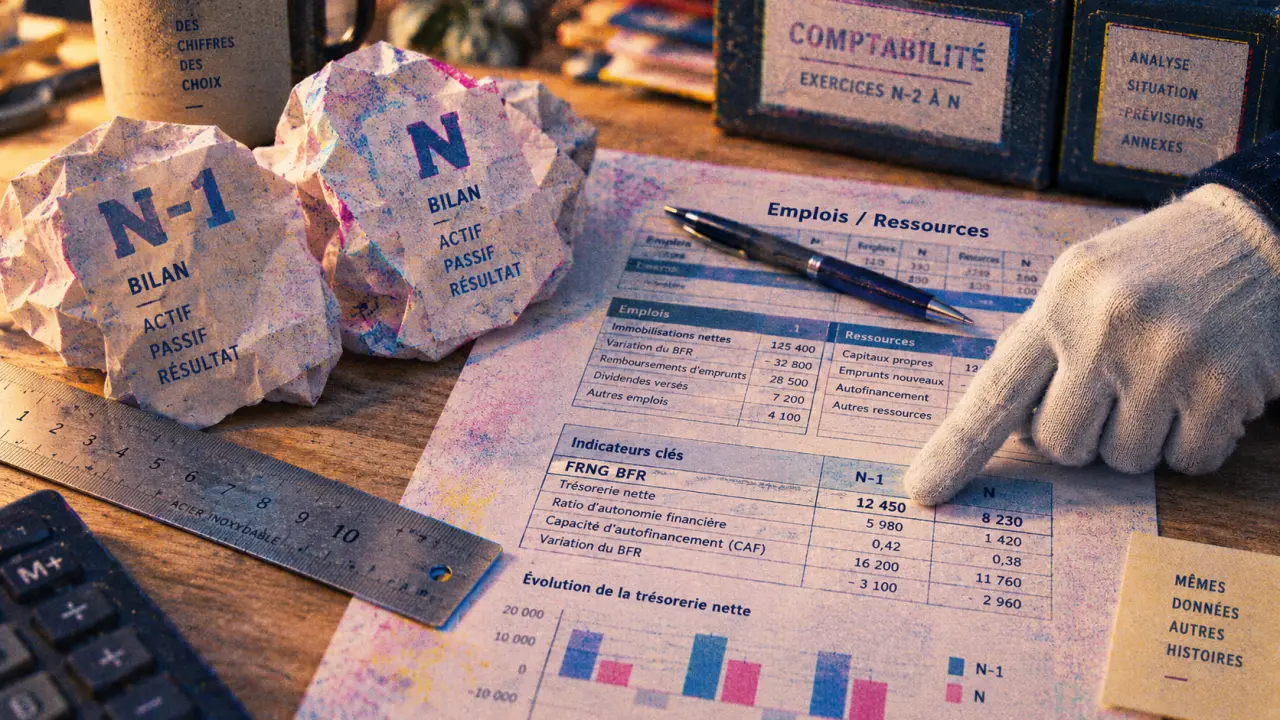
Le tableau de financement explique ce que le bilan ne montre qu’en photographie : pourquoi la structure financière et la trésorerie ont changé entre deux exercices. Il rapproche les ressources obtenues et les emplois réalisés, puis montre comment l’entreprise finance ses investissements, son cycle d’exploitation et ses dettes. Le dirigeant comme l’analyste peuvent ainsi repérer un déséquilibre avant qu’il ne provoque une difficulté de paiement.
Lire les mouvements financiers entre deux bilans
Un tableau de financement compare deux dates de clôture, généralement celles de deux exercices comptables consécutifs. Le bilan recense les actifs et les passifs à un instant donné ; le tableau de financement étudie leurs variations. Il répond à des questions concrètes : l’achat d’une machine a-t-il été couvert par un emprunt, par l’autofinancement ou par une diminution de trésorerie ? La croissance des ventes a-t-elle mobilisé trop de stocks et de créances clients ?
Calculateur FRNG, BFR et Trésorerie
Année N-1
Année N
Variation FRNG: 0
Variation BFR: 0
Variation Trésorerie: 0
Sa logique repose sur la distinction entre les emplois, qui correspondent aux utilisations de fonds, et les ressources, qui désignent leurs origines. Un investissement, le remboursement d’un emprunt ou la distribution de dividendes sont des emplois. La capacité d’autofinancement, un nouvel emprunt, une augmentation de capital ou une cession d’immobilisation sont des ressources.
Pour le construire, il faut réunir les bilans N-1 et N, le compte de résultat, l’annexe comptable et, si possible, un bilan fonctionnel. Ces documents servent à distinguer les opérations durables du haut de bilan des mouvements liés à l’exploitation et à la banque.
Les deux lectures indispensables : stabilité financière et cycle d’exploitation
Les emplois et ressources stables expliquent la variation du FRNG
La première partie du tableau porte sur les mouvements de long terme. Elle fait apparaître les ressources stables disponibles et les emplois stables qu’elles financent. Leur différence correspond à la variation du fonds de roulement net global, ou FRNG.
| Ressources stables | Emplois stables |
|---|---|
| CAF, augmentation de capital, nouveaux emprunts, cessions d’immobilisations | Acquisitions d’immobilisations, remboursements de dettes financières, dividendes distribués |
Un FRNG positif signifie que les ressources longues couvrent les emplois durables et laissent une marge pour contribuer au financement du cycle d’exploitation. Un FRNG négatif indique que des emplois longs sont en partie financés par des ressources à court terme. Cette situation fragilise la solvabilité de l’entreprise.
Le bas de bilan montre où la trésorerie est absorbée ou libérée
La seconde partie analyse la variation du besoin en fonds de roulement, ou BFR, ainsi que celle de la trésorerie. Le BFR naît principalement du décalage entre les décaissements et les encaissements : l’entreprise paie ses fournisseurs, immobilise des marchandises en stock, puis attend le règlement de ses clients.
Une hausse des stocks ou des créances clients crée généralement un besoin, car elle absorbe des liquidités. Une hausse des dettes fournisseurs crée généralement un dégagement, puisque l’entreprise conserve temporairement sa trésorerie. La variation de trésorerie intègre les disponibilités, les concours bancaires courants et les soldes créditeurs de banques.
La saisonnalité demande une attention particulière. Dans une activité où les achats sont concentrés avant une période de ventes, le BFR peut fortement augmenter à la clôture sans traduire une détérioration durable. Le suivi du rythme des encaissements, de la rotation des stocks et de l’échéancier fournisseurs aide à distinguer une tension ponctuelle d’un besoin structurel.
Construire un tableau de financement sans inverser les signes
La méthode la plus fiable consiste à avancer dans l’ordre, en séparant d’abord les opérations durables, puis les postes du cycle d’exploitation. Un tableur Excel suffit si les colonnes N-1, N, variation, besoin et dégagement sont clairement identifiées.
- Reclasser les bilans en emplois et ressources stables, actifs circulants, passifs circulants et trésorerie.
- Calculer la CAF à partir du compte de résultat, puis relever les opérations sur le capital, les emprunts, les immobilisations et les dividendes.
- Établir le premier tableau en totalisant les ressources stables et les emplois stables. L’écart donne la variation du FRNG.
- Comparer les postes du bas de bilan : stocks, créances, charges constatées d’avance, dettes fournisseurs, dettes fiscales et sociales, éléments hors exploitation.
- Classer chaque variation en besoin ou en dégagement, puis déterminer la variation de trésorerie.
La règle de classement est simple. Pour un actif circulant, une augmentation constitue un besoin et une diminution un dégagement. Pour un passif circulant, le raisonnement s’inverse : une augmentation est un dégagement et une diminution un besoin. Ainsi, un stock qui passe de 10 000 € en N-1 à 5 000 € en N libère un dégagement de 5 000 €. Une créance client qui passe de 30 000 € à 40 000 € crée, elle, un besoin de 10 000 €.
CAF, FRNG et BFR : les calculs à rapprocher
La capacité d’autofinancement mesure le potentiel de ressources généré par l’activité au cours de l’exercice. Avec la méthode additive, elle part du résultat net et neutralise les produits et charges calculés ainsi que les éléments liés aux cessions : dotations, reprises, valeur comptable des éléments d’actif cédés et prix de cession. Le calcul cherche à isoler les ressources que l’activité peut réellement apporter au financement interne.
Les principaux équilibres se lisent ainsi :
- FRNG = ressources stables − emplois stables ;
- BFR = actifs circulants d’exploitation et hors exploitation − passifs circulants d’exploitation et hors exploitation ;
- trésorerie nette = FRNG − BFR.
Le contrôle final est indispensable. La variation du FRNG dégagée dans la première partie doit être cohérente avec les variations du BFR et de la trésorerie relevées dans la seconde. En cas d’écart, il faut rechercher un poste oublié, une mauvaise affectation entre besoin et dégagement ou une opération exceptionnelle mal traitée.
Interpréter le résultat et choisir le bon outil de pilotage
Une CAF élevée ne garantit pas une trésorerie confortable. Une entreprise peut être rentable tout en manquant de liquidités si ses créances clients et ses stocks augmentent plus vite que ses ressources. C’est le risque de croissance : l’excédent brut d’exploitation progresse, mais le BFR progresse davantage. Cet effet de ciseaux peut conduire à revoir les délais de règlement, la politique de stock, les acomptes clients ou le financement à court terme.
À l’inverse, un BFR négatif peut être favorable lorsque les encaissements clients interviennent avant les paiements fournisseurs. Il ne doit toutefois pas masquer une dépendance excessive à des délais fournisseurs allongés ou à des concours bancaires.
Tableau de financement, plan de financement et tableau de flux
Le tableau de financement est rétrospectif : il explique les mouvements réellement intervenus entre deux bilans. Le plan de financement est prévisionnel : il anticipe les besoins futurs et les moyens de les couvrir, par exemple pour un investissement ou une création d’activité. Le tableau des flux de trésorerie classe, quant à lui, les encaissements et décaissements selon les activités opérationnelles, d’investissement et de financement. Ces outils sont complémentaires, mais ils ne répondent pas au même moment de décision.
Le tableau de financement peut être établi volontairement par toute entreprise qui souhaite piloter son équilibre financier. Lorsqu’il est exigé dans le cadre des comptes annuels, il est présenté comme annuel. Les références citées incluent notamment les articles L232-2 et L612-2 du Code de commerce, avec des seuils de 300 salariés et de 18 000 000 € de chiffre d’affaires annuel. Pour une situation particulière, mieux vaut vérifier les obligations applicables auprès d’un professionnel comptable.
Dans un modèle Excel, prévoyez au minimum quatre onglets : données N-1 et N, calcul de la CAF, tableau emplois-ressources, puis contrôle FRNG-BFR-trésorerie. Cette organisation limite les erreurs de saisie et rend le document réutilisable à chaque clôture.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.