
Financer une entreprise, ce n’est presque jamais choisir une seule source. C’est assembler plusieurs ressources (épargne, prêt d’honneur, emprunt bancaire, aides) de façon à couvrir ce dont le projet a réellement besoin, sans mettre en danger la trésorerie ni le patrimoine du dirigeant. Voici comment chiffrer vos besoins, comparer les solutions, rassurer les financeurs et éviter les pièges administratifs.
Chiffrer ce qu’il faut vraiment financer
Investissements, stocks et charges de démarrage
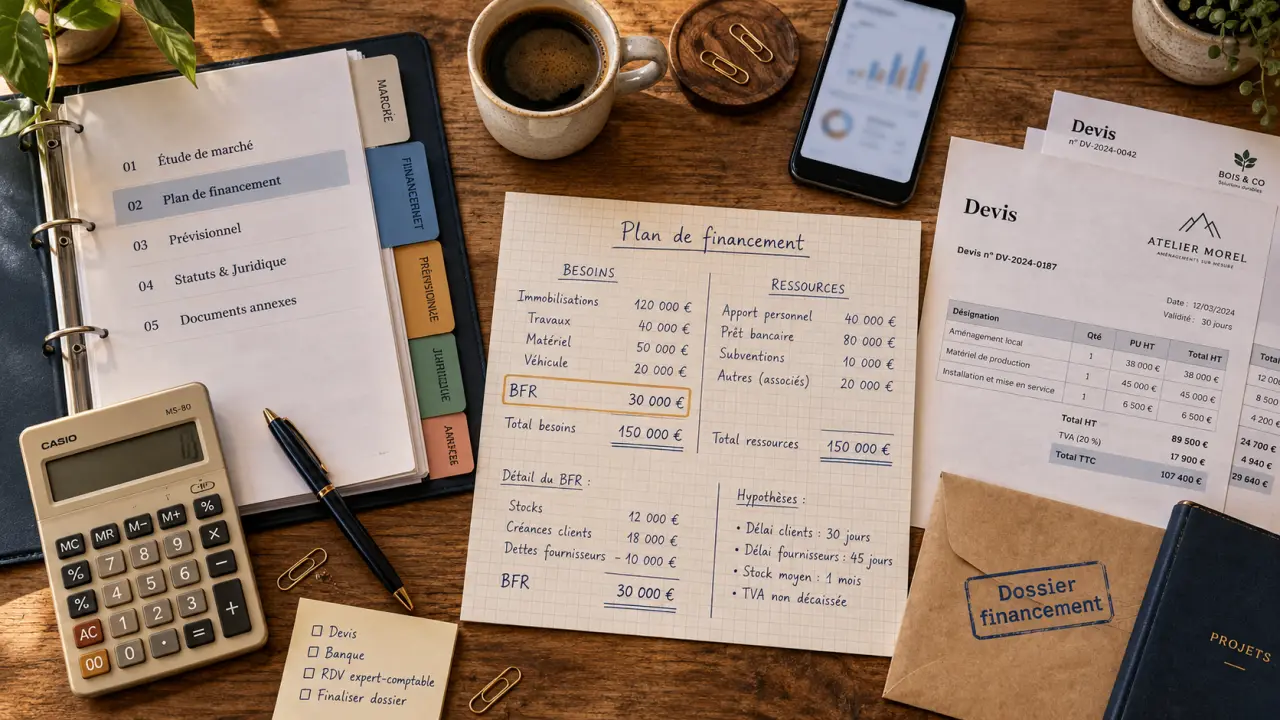
Le premier réflexe consiste à lister les dépenses durables : matériel, véhicule, agencement, logiciels, dépôt de garantie d’un local, stocks initiaux. Viennent ensuite les charges des premiers mois (loyer, assurances, salaires, honoraires), qui courent avant que les premières ventes ne soient encaissées. Un plan de financement fiable s’appuie sur des devis et des hypothèses réalistes plutôt que sur des estimations « au feeling ».
Calculateur de besoin de financement
Saisissez vos montants en euros : les résultats se mettent à jour en direct. Aucune valeur n’est préremplie, tout provient de vos données.
Besoin total de financement
| Investissements | 0 € |
| Charges de démarrage | 0 € |
| BFR | 0 € |
| Trésorerie de sécurité | 0 € |
| Total des besoins | 0 € |
Équilibre du plan de financement
| Total des ressources | 0 € |
| Total des besoins | 0 € |
| Écart (ressources − besoins) | 0 € |
Taux de fonds propres
| Fonds propres (apport + prêt d’honneur + autres) | 0 € |
| Part des fonds propres dans les besoins | – |
Outil indicatif : les résultats reposent uniquement sur les montants que vous saisissez.
Le BFR, ce besoin que l’on oublie
Le besoin en fonds de roulement (BFR) correspond au décalage entre ce que vous payez (fournisseurs, salaires) et ce que vos clients vous règlent. Plus le chiffre d’affaires croît, plus ce décalage grossit : une entreprise en forte croissance peut manquer de liquidités tout en étant rentable. Les banques financent plus volontiers les investissements durables et les stocks que le BFR, d’où l’intérêt de le couvrir par des fonds propres ou une trésorerie de départ prévue dès l’origine.
Un moyen simple de le visualiser : imaginez le cycle d’exploitation comme une capsule étanche que l’on remplit d’argent au démarrage. Chaque achat de matière, chaque mois de salaire en fait sortir du liquide avant que les encaissements ne la remplissent de nouveau. Si la capsule est trop petite pour tenir jusqu’au premier retour de cash, aucune rentabilité future ne la sauvera. Calculez donc sa taille en simulant votre pire mois, et non votre mois moyen.
Panorama des sources de financement
Les ressources qui renforcent les fonds propres
L’apport personnel, l’épargne, l’argent des proches entrés au capital ou l’arrivée d’investisseurs constituent les fonds propres. Ils ne se remboursent pas selon un échéancier et rassurent les prêteurs. Apports en numéraire (de l’argent) ou en nature (du matériel, par exemple) sont possibles. Le prêt d’honneur, accordé à la personne et non à l’entreprise, et l’ARCE, qui permet de percevoir une partie de ses droits au chômage sous forme de capital, jouent un rôle comparable de capitaux de départ.
Mon Pass Créa : l’outil Bpifrance pour bâtir votre business plan : Cet outil gratuit de Bpifrance Création vous guide pour construire un dossier solide de présentation de votre projet d’entreprise, avec des tableaux financiers générés automatiquement.
Les ressources de dette
Le prêt bancaire professionnel reste la pièce maîtresse : il existe à court, moyen et long terme. Le crédit-bail permet de financer un équipement sans l’acheter d’emblée. Le microcrédit s’adresse aux projets modestes ou aux porteurs ayant du mal à accéder au système bancaire. Le financement participatif, sous forme de don, de prêt (crowdlending) ou d’entrée au capital, convient bien aux projets capables de mobiliser une communauté. Des prêts innovation, des prêts sectoriels et des prêts sans garantie complètent l’offre selon le profil.
Comparer les solutions selon votre situation
| Solution | Nature | Dilution | Point d’attention |
|---|---|---|---|
| Apport personnel | Fonds propres | Non | Expose l’épargne personnelle |
| Prêt d’honneur | Prêt personnel, sans intérêt en général | Non | Sert de levier pour l’emprunt bancaire |
| Prêt bancaire | Dette | Non | Garanties et capacité de remboursement |
| Microcrédit | Dette | Non | Montants limités |
| Crowdfunding | Don, prêt ou capital | Selon la formule | Campagne à animer |
| Investisseurs | Capital | Oui | Partage de la décision |
Dette ou ouverture du capital
La dette conserve le contrôle de l’entreprise mais impose des mensualités quoi qu’il arrive : le risque est le surendettement. Ouvrir le capital soulage la trésorerie, mais vous cédez une part de propriété et de pouvoir de décision. Le bon arbitrage dépend de la prévisibilité de vos revenus : un commerce aux flux réguliers supporte mieux un emprunt qu’un projet innovant dont les ventes tarderont.
Le rôle de l’apport
Pour solliciter un emprunt bancaire, on retient en règle générale des fonds propres représentant environ 30 % des besoins financiers, sauf cas particuliers. Plus ils sont élevés, plus la banque est à l’aise pour vous suivre. Prêts d’honneur et investisseurs peuvent contribuer à atteindre ce seuil, ce qui explique qu’on cumule souvent plusieurs sources.
Garanties et obligations à connaître
Ce que la banque peut demander
Pour limiter son risque, le prêteur peut prendre une garantie sur le bien financé (hypothèque, nantissement, gage) ou demander une caution personnelle du dirigeant. Cette dernière engage votre patrimoine : négociez-la, limitez-la en montant et en durée. Des fonds de garantie nationaux et régionaux, ainsi que des sociétés de caution mutuelle et des mécanismes de contre-garantie, peuvent la réduire, voire s’y substituer.
Prêts entre proches : les seuils à retenir
Un prêt familial est souple, mais il se formalise. Au-delà de 1 500 €, un écrit est nécessaire. À partir de 5 000 €, le prêt doit être déclaré au service des impôts des entreprises, y compris lorsque plusieurs prêts inférieurs dépassent ensemble 5 000 € sur une année civile. La déclaration passe par le formulaire n° 2062, et l’omission ou l’inexactitude peut entraîner une amende de 150 €. Mieux vaut un contrat de prêt ou une reconnaissance de dette clairs qu’un malentendu familial plus tard.
Monter un dossier qui inspire confiance
Les pièces à réunir
Un dossier convaincant comprend un business plan, un plan de financement équilibré (ressources égales aux besoins), un prévisionnel de trésorerie, les devis, les justificatifs d’apport et, le cas échéant, les garanties proposées. La cohérence prime : un chiffre d’affaires ambitieux n’a aucune valeur si le BFR n’est pas financé. Des outils comme l’application Mon business plan ou le Pass Créa de Bpifrance Création aident à structurer l’ensemble, et le portail Les-aides.fr permet de repérer les aides accessibles.
L’entretien et la négociation
Préparez un pitch court : qui vous êtes, ce que vous vendez, à qui, et comment vous remboursez. Anticipez les objections sur la capacité de remboursement, le seuil de rentabilité et la part de risque que vous assumez vous-même. N’hésitez pas à vous faire accompagner par un conseiller ou un chargé d’affaires, et à déposer plusieurs demandes en parallèle pour comparer les conditions : taux, frais, durée et garanties.
Enfin, gardez à l’esprit que le délai varie selon les financeurs : prévoyez de lancer vos démarches bien avant la date où vous avez besoin des fonds, et relancez poliment si l’instruction traîne.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.