
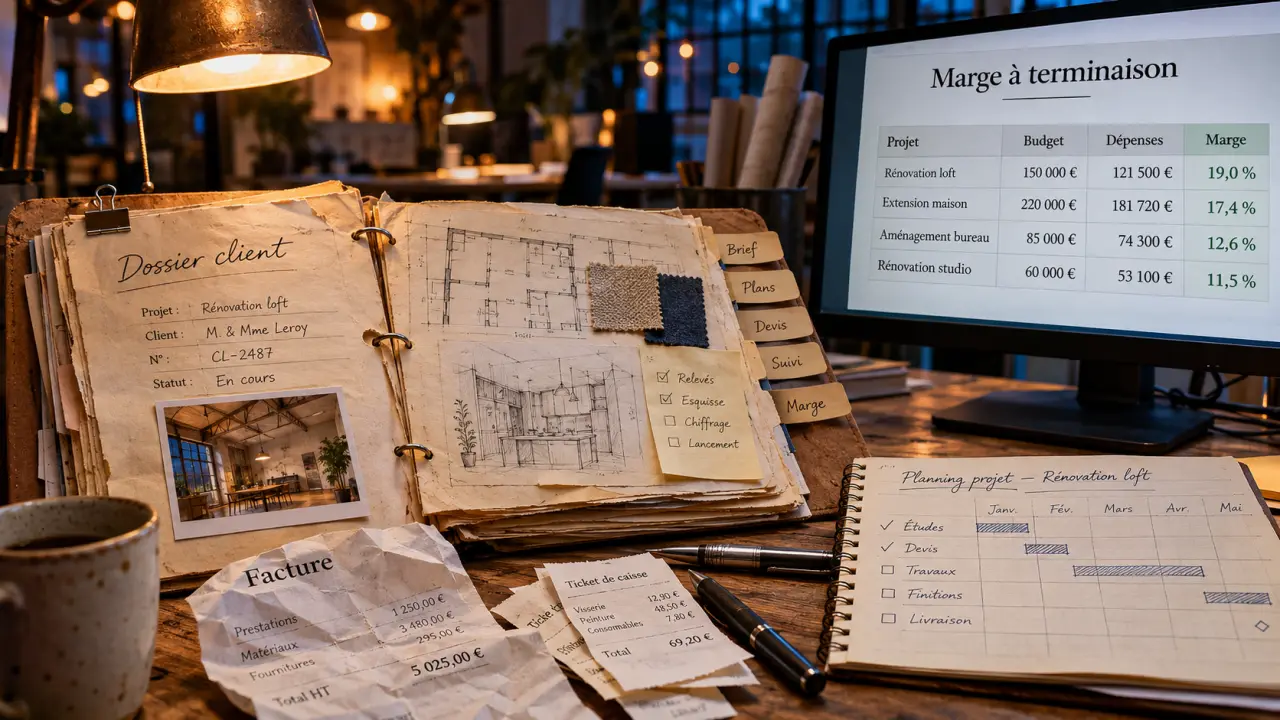
Un logiciel de gestion par affaire relie les devis, les achats, les temps passés et la facturation à un même dossier client. Son intérêt principal : savoir si une mission, un chantier ou un projet reste rentable pendant son exécution, plutôt que découvrir les écarts à sa clôture. Pour le choisir, il faut donc regarder au-delà de la liste des fonctionnalités et vérifier comment il rapproche le budget prévu de la réalité du terrain.
Partir de l’affaire, pas seulement du projet ou de la facture
Une affaire constitue une unité de suivi économique. Elle peut correspondre à une prestation de conseil, une installation technique, une commande industrielle ou un chantier. Elle rassemble un engagement commercial, des ressources mobilisées, des dépenses et des recettes. Selon l’organisation, elle peut contenir plusieurs phases, lots ou sous-projets.
La gestion de projet se concentre principalement sur les tâches, les délais et les livrables. La comptabilité enregistre les opérations financières selon ses propres règles. La gestion par affaire fait le lien entre l’exécution et le résultat économique : elle permet de comprendre ce que coûte une livraison, une intervention ou une modification demandée par le client.
Les entreprises pour lesquelles ce suivi devient utile
Cette approche convient particulièrement aux activités dont les coûts varient d’un dossier à l’autre. Un bureau d’études doit rapprocher les heures consommées du forfait vendu. Un installateur suit les fournitures, la sous-traitance et les interventions. Une société de services surveille les jours produits, les frais engagés et les prestations restant à facturer.
Le besoin devient concret lorsque les informations sont dispersées : devis dans un outil commercial, heures dans un tableur, achats dans les courriels et factures dans la comptabilité. Le logiciel doit alors créer une continuité entre ces informations, sans obliger les équipes à les ressaisir à chaque étape.
Lire la marge avant que les dépenses soient toutes facturées
Le suivi d’une affaire ne peut pas se limiter à comparer le montant vendu aux factures fournisseurs déjà reçues. Certaines dépenses sont engagées mais pas encore comptabilisées. D’autres restent nécessaires pour terminer la prestation. Un tableau de bord utile distingue donc le budget initial, le réalisé, les engagements et le reste à faire.
Prévisionnel, réalisé et coût à terminaison
Le prévisionnel fixe le cadre économique accepté au lancement : chiffre d’affaires attendu, charge de travail et achats estimés. Le réalisé reflète ce qui a effectivement été consommé ou enregistré. Le coût à terminaison ajoute au réalisé une estimation des dépenses encore nécessaires. C’est cette projection qui permet d’anticiper une dérive, à condition d’actualiser régulièrement le reste à faire.
| Indicateur | Ce qu’il permet de vérifier | Point de vigilance |
|---|---|---|
| Temps prévu et temps passé | La consommation du budget de travail | Les heures doivent être saisies sur la bonne affaire |
| Achats engagés et réalisés | Les dépenses déjà décidées | Une commande non facturée reste un engagement |
| Reste à faire | L’effort nécessaire pour terminer | Il doit être réévalué, pas simplement déduit du budget |
| Marge prévisionnelle à terminaison | Le résultat attendu en fin d’affaire | Sa fiabilité dépend des coûts retenus |
| Facturation et encaissements | Les sommes facturées et réellement reçues | La rentabilité ne garantit pas la trésorerie |
Dans l’ombre du budget apparaissent souvent des coûts discrets : réunions de coordination, reprises après validation, déplacements oubliés ou assistance offerte après livraison. Pris séparément, ils semblent négligeables ; rattachés à l’affaire, ils peuvent révéler une prestation mal cadrée. Prévoyez des catégories simples pour les rendre visibles, sans transformer la saisie en inventaire interminable. Vous pourrez alors distinguer un problème de productivité d’un périmètre commercial trop généreux.
Demandez toujours comment la marge est calculée. Le coût horaire peut intégrer uniquement le salaire ou inclure d’autres charges. Une marge sur coûts directs n’est pas un résultat net. L’essentiel est d’utiliser une définition explicite et cohérente pour comparer les affaires.
Tester les fonctions sur un dossier réel, de bout en bout
Une démonstration convaincante ne consiste pas à parcourir tous les menus. Choisissez une affaire représentative de votre activité, avec un devis accepté, plusieurs intervenants, un achat externe et une modification client. Demandez à suivre son parcours complet dans le logiciel.
Du devis au suivi opérationnel
Vérifiez que le devis peut devenir un budget d’affaire sans ressaisie inutile. Les postes vendus doivent pouvoir être rapprochés des postes suivis : main-d’œuvre, fournitures, sous-traitance ou frais. Testez aussi la planification des ressources et la saisie des temps. Si les collaborateurs interviennent sur site, l’accès mobile et la simplicité du formulaire méritent une attention particulière.
La gestion des modifications est tout aussi importante. Un complément de prestation doit pouvoir être identifié, chiffré et validé, puis intégré au suivi sans effacer le budget de départ. Conserver cette référence permet de comprendre pourquoi la marge évolue.
Des achats à la facturation
Le circuit des achats doit rendre visibles les demandes, commandes et factures selon les besoins de l’entreprise. Côté ventes, vérifiez la prise en charge de vos modalités réelles : acomptes, jalons, facturation périodique, régie ou situations de travaux. Ces possibilités varient selon les solutions et leurs modules.
- Comptabilité : contrôlez les données échangées, le sens des échanges et le traitement des erreurs.
- Documents : vérifiez le rattachement des devis, commandes, justificatifs et validations.
- Droits d’accès : distinguez les informations utiles au terrain des données financières sensibles.
- Restitution : testez les filtres par responsable, client, activité et statut d’affaire.
Comparer le coût complet et préparer une adoption durable
Le bon périmètre dépend de votre organisation. Un outil spécialisé peut convenir si votre comptabilité et vos autres applications fonctionnent déjà correctement. Un ERP intégrant la gestion par affaire peut être plus adapté lorsqu’il faut unifier les achats, les stocks, les ventes et la finance. Dans les deux cas, les échanges de données doivent être vérifiés concrètement.
Évaluer autre chose que le prix de l’abonnement
Comparez les offres sur un périmètre identique : utilisateurs, modules, paramétrage, reprise des données, interfaces, formation et assistance. Demandez aussi les conditions d’export et de récupération des documents en cas de départ. Une offre peu coûteuse au départ peut demander beaucoup de manipulations manuelles si elle couvre mal votre fonctionnement.
Pour départager les solutions, utilisez des critères observables : temps nécessaire pour ouvrir une affaire, facilité de saisie des heures, visibilité des engagements et capacité à expliquer un écart de marge. Une fonction utile est une fonction que les équipes peuvent réellement utiliser au quotidien.
Déployer avec des règles simples et un pilote
Avant le lancement, définissez ce qu’est une affaire, qui peut l’ouvrir, comment les coûts sont affectés et qui actualise le reste à faire. Fixez également une fréquence de saisie des temps et de revue économique. Sans ces règles, le logiciel centralisera des informations difficiles à comparer.
Commencez par un périmètre pilote représentatif, puis vérifiez les résultats avec les responsables opérationnels et financiers. Corrigez les catégories inutiles, les doubles saisies et les indicateurs ambigus avant d’élargir le déploiement. Le choix est pertinent lorsque chacun peut répondre simplement à trois questions : où en est l’affaire, que reste-t-il à engager et quelle marge peut-on raisonnablement attendre à sa clôture ?
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.