
Le flux de trésorerie mesure la différence entre les encaissements et les décaissements d’une entreprise sur une période donnée. Positif, il augmente ses liquidités ; négatif, il les réduit. Mais son montant global ne suffit pas : un emprunt peut masquer une activité qui consomme de l’argent, tandis qu’un investissement peut expliquer une baisse temporaire parfaitement anticipée.
Suivre l’argent réellement encaissé, pas seulement le bénéfice
Une facture émise n’est pas encore une rentrée d’argent. Inversement, rembourser le capital d’un emprunt constitue une sortie de trésorerie sans être une charge du compte de résultat. C’est pourquoi une entreprise bénéficiaire peut manquer de liquidités pour payer ses fournisseurs ou ses salariés.
Le flux est un mouvement ; la trésorerie est un stock à une date précise. Le premier se mesure sur un mois, un trimestre ou un exercice. La seconde correspond à une position : la trésorerie nette tient notamment compte des disponibilités et des concours bancaires courants, selon le périmètre retenu.
La rentabilité mesure, elle, la capacité à dégager un résultat par rapport à l’activité ou aux moyens engagés. Elle ne garantit pas que l’argent sera disponible au moment des échéances.
- Résultat net : différence comptable entre produits et charges, y compris des éléments sans mouvement immédiat d’argent.
- CAF, ou capacité d’autofinancement : ressource potentielle générée par l’activité, avant les effets des décalages d’exploitation.
- EBE, ou excédent brut d’exploitation : indicateur de performance d’exploitation, distinct des encaissements réels.
- BAIIDA : bénéfice avant intérêts, impôts et dotations aux amortissements ; il ne représente pas automatiquement des liquidités mobilisables.
Dans l’exemple de BDC, un bénéfice net de 20 000 $, auquel s’ajoutent 8 000 $ d’intérêts, 10 000 $ d’impôts et 5 000 $ d’amortissement, donne un BAIIDA de 43 000 $. BDC présente cette somme comme disponible pour le service de la dette dans son exemple simplifié. En pratique, il faut aussi examiner les besoins d’exploitation, les investissements et les échéances fiscales avant de conclure sur la capacité de remboursement.
Décomposer les mouvements pour comprendre leur origine
Le tableau de flux de trésorerie distingue trois catégories : activité, investissement et financement. Cette séparation indique si l’entreprise génère son argent grâce à ses opérations courantes, vend des actifs ou sollicite des financements externes.
L’activité et le rôle décisif du BFR
Les flux liés à l’activité regroupent notamment les règlements clients et les paiements des fournisseurs, des salariés et des organismes sociaux. Les impôts et la TVA doivent également être intégrés aux décaissements concernés, en conservant une présentation cohérente.
Le besoin en fonds de roulement, ou BFR, représente l’argent immobilisé dans le cycle d’exploitation : stocks et créances d’exploitation, diminués des dettes d’exploitation. Une hausse des stocks ou des créances clients augmente généralement ce besoin et absorbe des liquidités.
Le cycle d’exploitation fonctionne comme un soufflet : entre l’achat des marchandises et le règlement du client, il faut une réserve capable d’absorber l’écartement des dates. Une croissance des ventes peut agrandir cet intervalle en multipliant les commandes à financer avant encaissement. Avant d’accepter un gros contrat, vérifiez donc autant son calendrier d’acomptes et de règlements que sa marge : une commande rentable peut nécessiter un financement transitoire.
L’investissement et le financement
Les flux d’investissement concernent les acquisitions et cessions d’immobilisations : machines, véhicules ou logiciels immobilisés, par exemple. Un achat produit un décaissement ; une vente encaissée produit une entrée d’argent.
Les flux de financement comprennent les apports en capital, les emprunts reçus, les remboursements de capital et les dividendes versés. Un emprunt améliore ainsi le solde bancaire sans améliorer, à lui seul, la performance de l’activité.
Calculer les flux et remplir un tableau cohérent
Commencez par définir la période et le périmètre de trésorerie. Réunissez les relevés bancaires, les journaux de banque et de caisse, le compte de résultat, les bilans d’ouverture et de clôture, ainsi que les annexes comptables. Les échéanciers d’emprunts et le tableau de financement, lorsqu’il existe, facilitent les contrôles.
Construisez votre plan de trésorerie prévisionnel : Ce guide Bpifrance vous aide à projeter mois par mois vos entrées et sorties de fonds durant les 12 premiers mois de votre entreprise.
| Indicateur | Formule |
|---|---|
| Flux net de la période | Encaissements − décaissements |
| Variation de trésorerie | Flux d’activité + flux d’investissement + flux de financement |
| Trésorerie finale | Trésorerie initiale + variation de trésorerie |
| Flux d’activité, approche simplifiée | CAF − variation du BFR |
| Flux de trésorerie disponible, convention retenue ici | Flux d’activité + flux net d’investissement |
La variation du BFR correspond au BFR final moins le BFR initial. Lorsqu’elle est positive, elle réduit donc le flux d’activité. Le flux de trésorerie disponible mesure ici ce qui reste après les investissements nets, avant les flux de financement ; ce n’est pas le solde du compte bancaire.
Deux méthodes pour retrouver les mêmes mouvements
La méthode directe additionne les encaissements d’activité et retranche les décaissements correspondants. Elle convient bien à un suivi opérationnel, à condition d’éliminer les virements internes entre comptes pour ne pas les compter deux fois.
La méthode indirecte part du résultat net, corrige les éléments non monétaires, comme les amortissements, puis les éléments à reclasser et les variations du BFR. Une dotation aux amortissements diminue le résultat sans provoquer un nouveau paiement : elle doit donc être retraitée.
Un exemple chiffré sur un mois
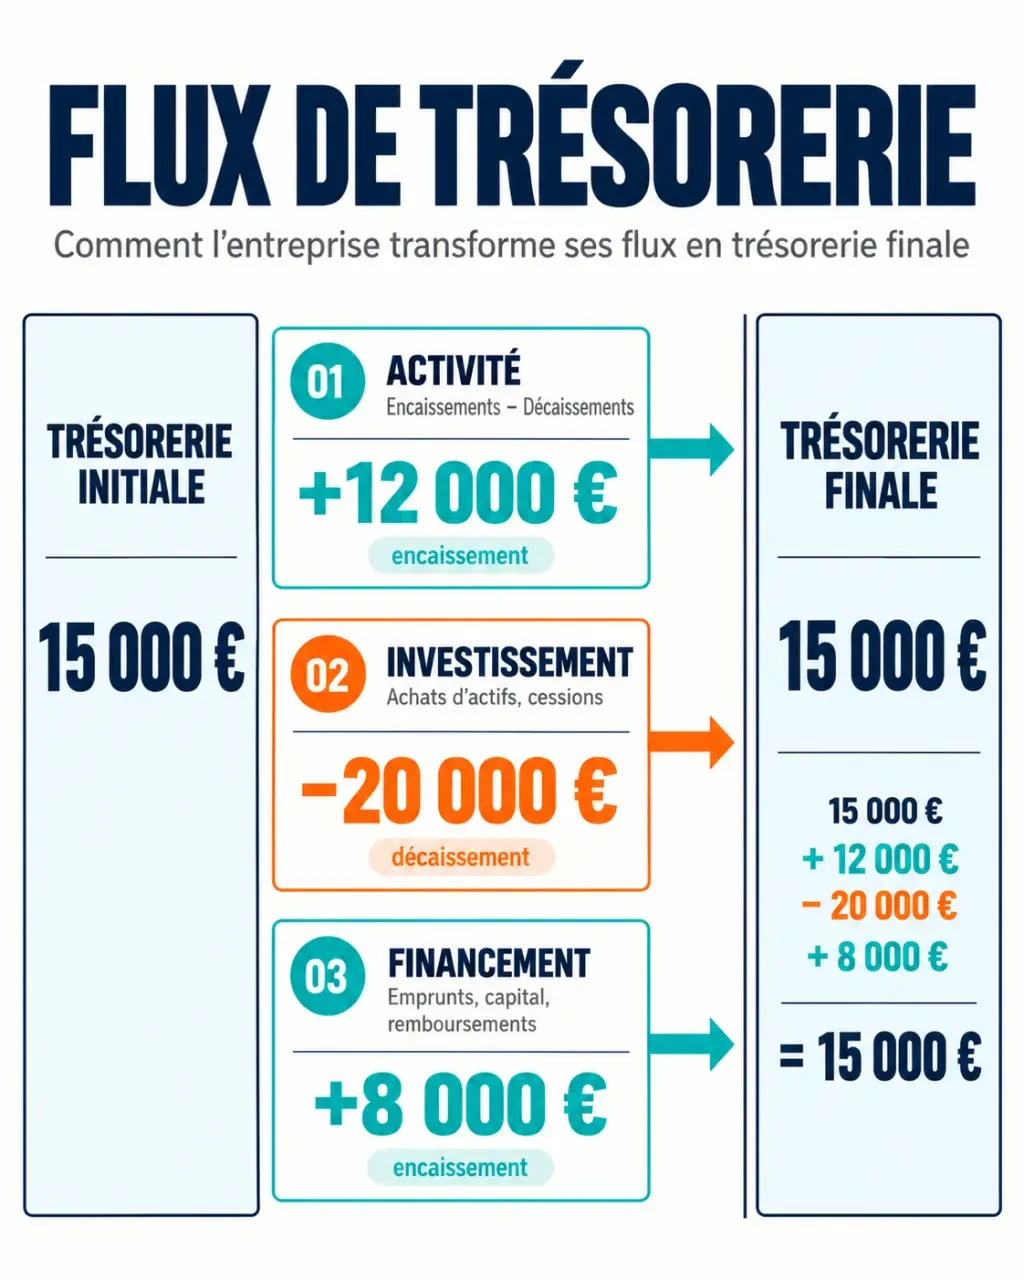
Dans cet exemple illustratif, une entreprise commence le mois avec 15 000 € de trésorerie. Le tableau retrace les mouvements effectivement encaissés ou payés, et non les seules factures comptabilisées.
| Poste | Montant |
|---|---|
| Encaissements d’activité | 50 000 € |
| Décaissements d’activité | − 38 000 € |
| Flux d’activité | + 12 000 € |
| Achat d’une machine | − 20 000 € |
| Emprunt reçu | + 10 000 € |
| Remboursement de capital | − 2 000 € |
| Variation totale | 0 € |
| Trésorerie finale | 15 000 € |
Le solde reste stable, mais le flux disponible est négatif : 12 000 − 20 000 = − 8 000 €. Le financement net de 8 000 € compense exactement ce besoin. La stabilité bancaire ne signifie donc pas que l’activité a financé seule l’investissement.
Interpréter les résultats et anticiper les prochaines échéances
Un flux positif n’est rassurant que si son origine est comprise. Des encaissements récurrents issus de l’activité soutiennent davantage l’autonomie financière qu’une cession exceptionnelle ou un nouvel emprunt. À l’inverse, un flux négatif ponctuel peut accompagner un investissement prévu ou une période saisonnière.
Analysez plusieurs périodes et comparez les résultats au budget. Un déficit d’activité durable, des retards clients croissants ou un recours répété au découvert doivent déclencher une investigation. Les banques, investisseurs et associés examinent notamment la régularité des flux et leur capacité à couvrir les engagements futurs.
Pour passer du constat à la prévention, construisez un prévisionnel par dates réelles de paiement :
- Positionnez les encaissements attendus selon les échéances clients et les retards plausibles.
- Inscrivez les salaires, charges sociales, fournisseurs, impôts, TVA et remboursements.
- Ajoutez les investissements engagés et uniquement les financements confirmés.
- Testez un retard d’encaissement et identifiez le point bas de trésorerie.
Les leviers prioritaires sont concrets : facturer rapidement, demander des acomptes lorsque cela convient, relancer les impayés, réduire les stocks inutiles et négocier les échéances fournisseurs sans dépasser les délais applicables. Financez aussi les investissements avec des ressources adaptées à leur durée.
Enfin, ne confondez pas déficit de flux et cessation des paiements. Le premier est un signal de gestion ; l’impossibilité de régler les dettes exigibles avec l’actif disponible appelle une évaluation urgente avec un professionnel. L’objectif du suivi est d’agir avant cette rupture, pas simplement d’expliquer après coup la baisse du compte bancaire.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.