
Le développement d’entreprise ne consiste pas uniquement à vendre davantage. Une croissance saine repose sur un cap commercial, une offre bien délivrée et des moyens financiers adaptés. Créateur, dirigeant de TPE ou repreneur, reliez chaque objectif à des ressources, des indicateurs et un calendrier réaliste.
Partir d’un diagnostic avant de chercher la croissance
Développer une activité peut prendre plusieurs formes : augmenter les ventes sur son marché actuel, ouvrir un nouveau canal de distribution, lancer une offre complémentaire, s’implanter dans une autre zone géographique ou nouer un partenariat. Il peut aussi être préférable de stabiliser l’existant ou de se recentrer sur les activités les plus rentables. La croissance n’est pas toujours le meilleur choix si elle mobilise trop de ressources ou dégrade la qualité de service.
Calculateur de besoin de financement
Note : Ce calcul est une estimation simplifiée basée sur vos flux de trésorerie. Il ne remplace pas un prévisionnel financier complet et ne modélise pas automatiquement la TVA, les impôts, les intérêts ou les aides.
| Mois | Encaissements (€) | Décaissements (€) |
|---|
Résultats
Définir une priorité mesurable
Choisissez un objectif à court terme, puis vérifiez sa cohérence à moyen et long terme. Gagner de nouveaux clients, augmenter le panier moyen, améliorer la rétention ou réduire le délai de livraison répond à des priorités différentes. Pour chacune, précisez la cible, l’offre concernée, les ressources nécessaires et l’indicateur de succès. Ainsi, « développer la notoriété » devient exploitable lorsque l’objectif se traduit par un volume de demandes qualifiées, de rendez-vous ou de ventes.
Analysez aussi les contraintes qui peuvent ralentir l’activité : dépendance à un fournisseur, capacité de production, stockage, recrutement, délais de distribution, saisonnalité, évolution du prix des matières premières ou pression concurrentielle. Cette étape évite de lancer une campagne commerciale que l’entreprise ne pourrait pas absorber.
Observer la zone d’ombre de la croissance
Chaque vente supplémentaire entraîne une charge opérationnelle : davantage de devis à traiter, de commandes à préparer, de relances clients, de factures à encaisser et parfois de retours à gérer. C’est souvent dans ces tâches peu visibles que la marge diminue. Avant d’accélérer, cartographiez le parcours entre la première prise de contact et l’encaissement. Repérez les goulots d’étranglement, les ressaisies et les délais morts. Un CRM simple, des modèles de devis ou une procédure de relance peuvent alors avoir un effet plus durable qu’une dépense publicitaire isolée.
Construire une acquisition client qui convertit et fidélise
Attirer des clients repose sur un mix marketing cohérent : une offre claire, un prix défendable, des canaux de visibilité adaptés et une expérience d’achat fluide. L’objectif n’est pas d’être présent partout, mais de comprendre où votre cible cherche une solution et comment elle prend sa décision.
Choisir les canaux selon le comportement d’achat
Pour une activité de services avec un cycle de vente long, la prospection ciblée, les recommandations, les réseaux professionnels et les rendez-vous de découverte peuvent être plus efficaces qu’une communication de masse. Pour une offre standardisée, un site internet bien structuré, des contenus utiles, une fiche établissement et des campagnes locales peuvent faciliter la demande. Le site n’est pas une vitrine automatique : il doit expliquer l’offre, rassurer, orienter le visiteur vers une action précise et permettre de mesurer les contacts obtenus.
- Prospection directe : elle permet d’approcher une liste de comptes ciblés avec un message personnalisé.
- Partenariats et prescripteurs : ils sont pertinents lorsque la confiance pèse dans la décision d’achat.
- Canaux numériques : ils sont efficaces lorsqu’ils conduisent vers une page, un formulaire ou une prise de rendez-vous clairement conçus.
- Fidélisation : elle augmente la valeur d’un client existant et favorise les recommandations.
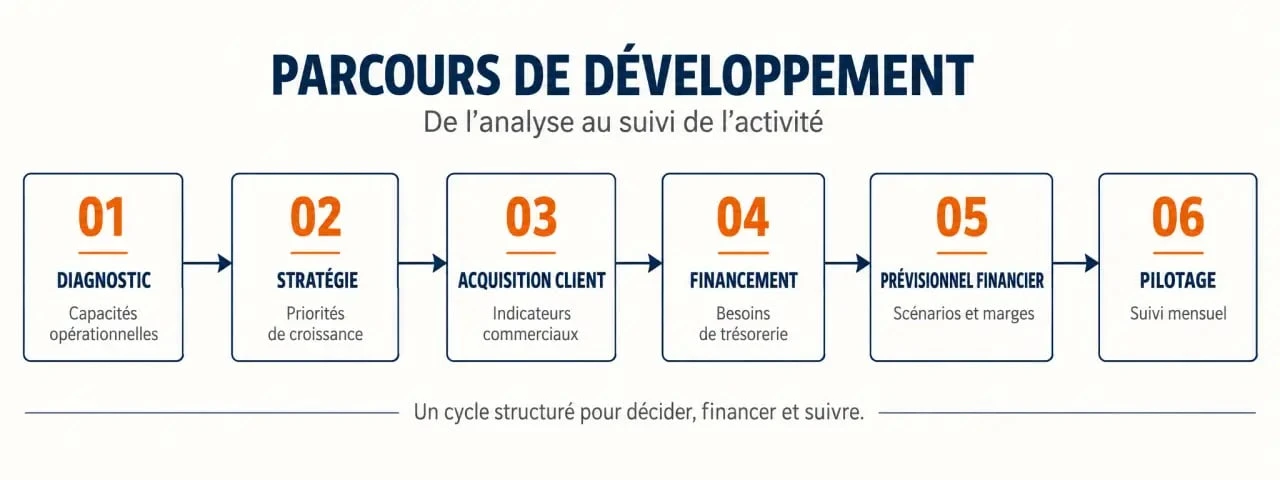
Suivez un parcours simple : nombre de prospects, taux de prise de contact, taux de conversion, panier moyen, fréquence d’achat et taux de rétention. Ces indicateurs montrent si la difficulté vient de la visibilité, de l’argumentaire, du prix ou de l’expérience client. Ils évitent aussi de confondre audience et chiffre d’affaires.
Choisir un avantage concurrentiel adapté à ses moyens
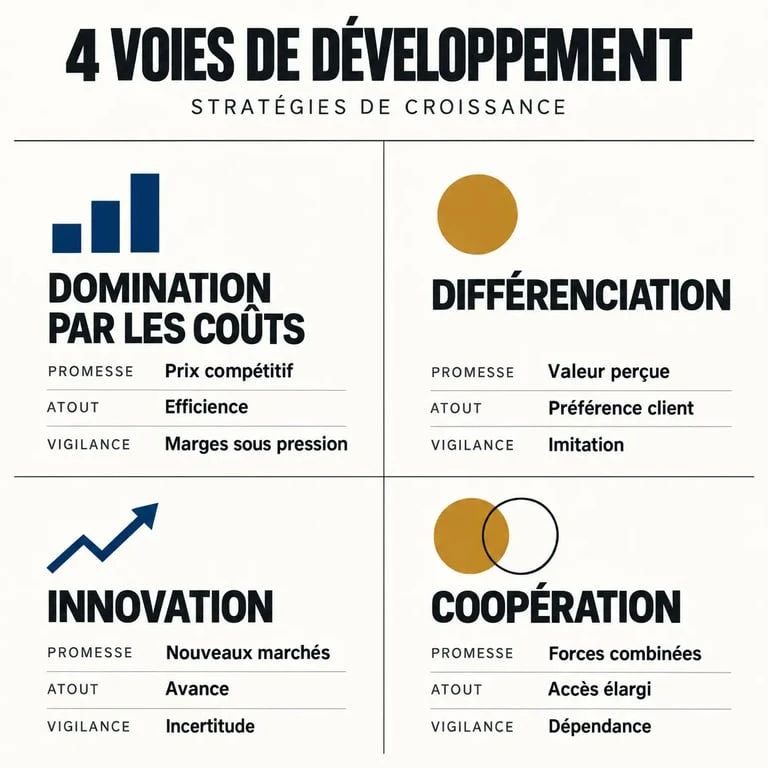
Face à la concurrence, une stratégie efficace ne consiste pas à imiter les acteurs installés. Elle doit créer une valeur identifiable par le client et suffisamment difficile à reproduire. Les quatre approches ci-dessous peuvent se combiner, mais l’entreprise doit déterminer laquelle guide ses décisions.
| Stratégie | Objectif | Atout principal | Vigilance |
|---|---|---|---|
| Domination par les coûts | Proposer un prix compétitif | Économies d’échelle et charges mieux maîtrisées | Ne pas sacrifier la marge ni la qualité |
| Différenciation | Rendre l’offre préférable | Valeur ajoutée perçue : expertise, service, design ou délai | La promesse doit être visible et prouvée |
| Innovation | Créer une solution nouvelle ou améliorée | Avance technologique ou nouvel usage | Tester le besoin avant d’investir lourdement |
| Coopération | Partager des moyens ou accéder à de nouveaux marchés | Complémentarité des compétences et des réseaux | Définir les rôles, revenus et responsabilités |
La domination par les coûts convient si l’entreprise peut réellement améliorer ses achats, ses processus ou ses volumes. La différenciation est adaptée lorsque le client valorise une expertise, une personnalisation ou une qualité de relation. L’innovation demande une validation régulière sur le terrain. La coopération peut accélérer l’accès à une compétence, à un canal de distribution ou à une clientèle sans tout internaliser.
Aligner le business model sur la réalité opérationnelle
Le business model décrit la manière dont l’entreprise crée, délivre et capte de la valeur. Il ne se limite pas au tarif. Il relie la cible, la proposition de valeur, les coûts, les fournisseurs, les canaux de vente et la relation client. Un modèle économique cohérent rend le développement plus prévisible.
Tester la rentabilité par client et par canal
Pour chaque offre, calculez ce qui reste après déduction des coûts directement liés à la vente : achat, production, livraison, commission, temps commercial ou support. Comparez ensuite ce résultat aux dépenses nécessaires pour acquérir le client. Un canal qui apporte beaucoup de demandes peut être moins rentable qu’un partenaire apportant moins de clients, mais mieux qualifiés.
Formalisez les hypothèses essentielles : volume de ventes, prix, délais de paiement, remises, capacité disponible et coûts variables. Testez au moins un scénario prudent, notamment en cas de demande plus lente ou de hausse des charges. Cette méthode est utile avant une diversification, un recrutement ou l’ouverture d’un nouveau marché.
Financer et piloter l’expansion sans naviguer à vue
Un projet de développement mérite un business plan synthétique et précis, même pour une entreprise déjà en activité. Il présente le besoin identifié, le marché, l’offre, la stratégie commerciale, l’organisation, les risques et les ambitions. Son pitch ou executive summary doit permettre à un partenaire de comprendre rapidement la logique du projet et la capacité de l’équipe à le mener.
Établir un prévisionnel financier solide
Le prévisionnel financier est construit sur les 3 années à venir et comprend 4 éléments : le compte de résultat, le bilan prévisionnel, le plan de financement et le budget ou plan de trésorerie. Le compte de résultat estime les recettes et les charges. Le bilan présente les emplois et les ressources. Le plan de financement vérifie les besoins. La trésorerie anticipe les décalages entre décaissements et encaissements.
Pour financer l’effort, combinez selon votre situation l’autofinancement, les apports, le crédit bancaire, les subventions, les prêts d’honneur ou les garanties. Le microcrédit professionnel peut s’élever à 17 000 euros. Il nécessite un garant à hauteur de 50 % du prêt et doit être remboursé en 5 ans. L’ARCE correspond à 60 % des allocations chômage de l’ayant droit et est versée en 2 fois, à 6 mois d’intervalle. Vérifiez les conditions d’accès auprès des organismes compétents.
Pour préparer votre dossier et identifier les interlocuteurs utiles, consultez les ressources de Bpifrance Création, de Service Public Entreprendre, des CCI, d’Initiative France, du Réseau Entreprendre ou de France Active. Un financement convaincant repose sur des hypothèses explicites, une marge démontrée et une trésorerie suivie mois après mois, plutôt que sur une projection optimiste.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.