
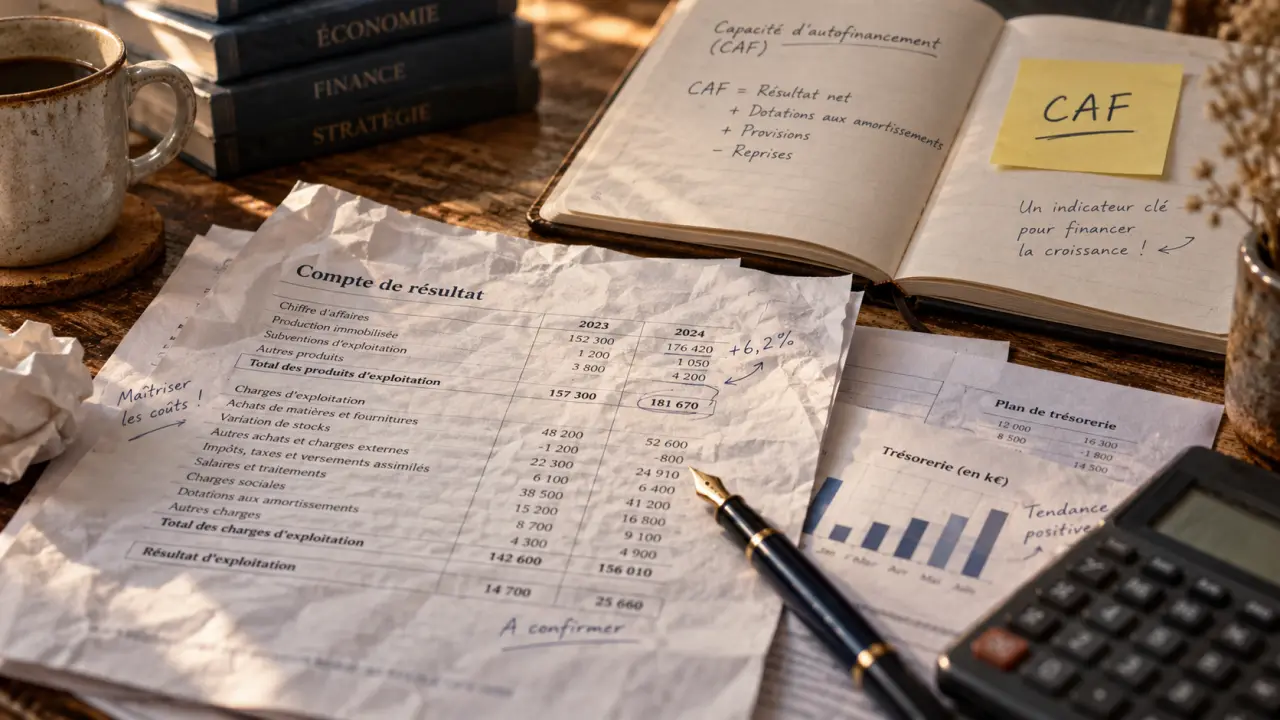
La capacité d’autofinancement, ou CAF, mesure les ressources internes qu’une entreprise peut dégager sur un exercice. Elle répond à une question concrète : après avoir couvert les charges liées à son activité, peut-elle financer une partie de ses investissements, rembourser ses emprunts ou rémunérer ses associés sans dépendre entièrement de capitaux externes ? Son calcul part de la comptabilité, mais son interprétation suppose de la distinguer du bénéfice et du solde bancaire.
La CAF mesure une ressource potentielle, pas l’argent disponible
La capacité d’autofinancement correspond, dans son principe, aux produits encaissables moins les charges décaissables. C’est un flux calculé sur une période, le plus souvent annuelle. Elle estime les ressources financières que l’activité peut générer, en écartant les opérations comptables qui n’entraînent pas immédiatement de mouvement de trésorerie.
Une CAF positive traduit en principe une capacité à dégager des ressources internes. L’entreprise peut les affecter au renouvellement de ses équipements, au remboursement du capital des emprunts, au renforcement de son fonds de roulement ou, sous conditions, à une distribution de dividendes. Une CAF négative signifie que l’activité ne couvre pas suffisamment ses charges décaissables. L’entreprise doit alors mobiliser sa trésorerie, solliciter des apports ou recourir davantage à l’endettement.
Pourquoi les amortissements et les provisions modifient le calcul
Le résultat net intègre des charges qui ne sont pas nécessairement payées pendant l’exercice. C’est le cas des dotations aux amortissements, qui constatent comptablement l’usure d’une immobilisation, et de certaines dotations aux provisions. Elles diminuent le résultat sans provoquer, à elles seules, de décaissement. Pour retrouver la CAF, ces charges calculées sont donc généralement réintégrées. À l’inverse, les reprises sur provisions et certains produits calculés sont retirés lorsqu’ils n’ont pas donné lieu à un encaissement.
Cette mécanique explique qu’une entreprise rentable puisse afficher une CAF supérieure à son résultat net. Elle montre aussi pourquoi un bénéfice comptable élevé ne suffit pas pour juger la capacité réelle de l’entreprise à financer ses échéances.
Ce que regardent les dirigeants et les financeurs
La CAF sert à apprécier l’autonomie financière et la capacité de remboursement. Un banquier s’intéresse moins à un résultat isolé qu’à la faculté récurrente de l’entreprise à produire des ressources pour honorer le capital de sa dette. Dans un plan de financement, elle permet de comparer les emplois futurs, comme les investissements, les remboursements et les dividendes, aux ressources issues de l’exploitation.
Calculer la capacité d’autofinancement : deux méthodes cohérentes
Les données nécessaires figurent principalement dans le compte de résultat. Deux approches sont couramment utilisées : la méthode additive, à partir du résultat net, et la méthode soustractive, à partir de l’excédent brut d’exploitation, ou EBE. Elles doivent conduire à un résultat cohérent si les retraitements sont complets et appliqués selon la même logique.
La méthode additive à partir du résultat net
La formule simplifiée est la suivante : CAF = résultat net + charges calculées − produits calculés. Les opérations de cession d’immobilisations doivent ensuite être retraitées selon la présentation retenue. Une cession peut notamment faire intervenir le produit de cession et la valeur nette comptable des éléments d’actifs cédés, souvent désignée par l’acronyme VNCEAC.
- Ajoutez les dotations aux amortissements et aux provisions, car elles ne constituent pas des décaissements immédiats.
- Ajoutez les autres charges calculées incluses dans le résultat lorsqu’elles n’ont pas été payées.
- Soustrayez les reprises sur amortissements ou provisions lorsqu’elles ne correspondent pas à un encaissement.
- Soustrayez les produits calculés et traitez séparément les cessions d’actifs pour ne pas confondre une opération exceptionnelle avec la performance courante.
La méthode soustractive à partir de l’EBE
La seconde approche part de l’EBE : CAF = EBE + produits encaissables hors EBE − charges décaissables hors EBE. Elle aide à analyser le passage entre l’activité d’exploitation et les ressources internes générées après prise en compte des éléments financiers, exceptionnels et fiscaux. Elle impose toutefois d’identifier avec précision les produits et les charges réellement encaissables ou décaissables.
Dans les deux méthodes, l’enjeu n’est pas de réciter une formule, mais de classer correctement chaque poste. En cas de cession d’immobilisation, de subvention d’investissement ou d’opération inhabituelle, un contrôle avec l’expert-comptable évite une CAF artificiellement gonflée ou minorée.
Un exemple chiffré pour passer du résultat net à la CAF
Supposons une entreprise présentant un résultat net de 100 000 €, 25 000 € de dotations aux amortissements, 10 000 € de dotations aux provisions, 5 000 € de reprises de provisions, 3 000 € de produits non encaissables et 2 000 € de charges calculées complémentaires.
| Étape de calcul | Montant | Effet sur la CAF |
|---|---|---|
| Résultat net | 100 000 € | Point de départ |
| Dotations aux amortissements | 25 000 € | À ajouter |
| Dotations aux provisions | 10 000 € | À ajouter |
| Charges calculées complémentaires | 2 000 € | À ajouter |
| Reprises de provisions | 5 000 € | À soustraire |
| Produits non encaissables | 3 000 € | À soustraire |
| CAF obtenue | 129 000 € | Ressource potentielle de l’exercice |
Le calcul est donc : 100 000 + 25 000 + 10 000 + 2 000 − 5 000 − 3 000 = 129 000 €. Cette somme ne signifie pas que 129 000 € sont présents sur le compte bancaire. Elle indique que l’entreprise a dégagé cette ressource potentielle avant les effets du besoin en fonds de roulement, des investissements, du remboursement du capital et des choix de distribution.
La CAF peut donner une image différente de la trésorerie. Une activité peut sembler solide dans les comptes alors que des factures clients restent longtemps impayées. À l’inverse, un encaissement exceptionnel peut gonfler le solde bancaire sans améliorer durablement la capacité à générer des ressources. Pour piloter à court terme, il faut donc rapprocher la CAF des délais clients et fournisseurs, des stocks et du calendrier des échéances de TVA, de salaires et d’emprunts.
CAF, CAF nette, autofinancement et trésorerie : ne pas confondre les indicateurs
Ces notions sont proches, mais elles ne répondent pas à la même question. Les distinguer évite de financer un investissement sur une vision trop optimiste de la liquidité.
| Indicateur | Ce qu’il exprime | Point de vigilance |
|---|---|---|
| Résultat net | Le bénéfice ou la perte comptable de l’exercice | Il inclut des produits et des charges sans encaissement ou décaissement immédiat. |
| EBE | La performance issue de l’exploitation avant les éléments financiers, fiscaux et certains éléments calculés | Il ne couvre pas l’ensemble du passage vers la CAF. |
| CAF | Les ressources internes potentielles générées sur la période | Elle ne tient pas directement compte des décalages de paiement ni des investissements. |
| CAF nette | La CAF après remboursement du capital des emprunts | Elle révèle plus directement la marge disponible après la dette. |
| Autofinancement | La CAF diminuée des dividendes distribués | La politique de distribution réduit les moyens conservés dans l’entreprise. |
| Trésorerie | L’argent effectivement disponible à une date donnée | Elle dépend notamment du besoin en fonds de roulement et des échéances. |
Le terme cash-flow est souvent utilisé dans un sens large pour parler des flux de trésorerie. Il ne doit pas être assimilé automatiquement à la CAF. Les flux de trésorerie tiennent notamment compte des variations du besoin en fonds de roulement, des investissements et des financements. Une forte CAF peut donc coexister avec une trésorerie tendue, en particulier dans une activité saisonnière ou caractérisée par de longs délais d’encaissement.
Interpréter la CAF et l’améliorer sans fausser le pilotage
Le niveau absolu de CAF ne suffit pas. Il faut l’observer sur plusieurs exercices et la comparer au chiffre d’affaires, aux investissements prévus et aux dettes financières. Une CAF stable ou croissante, issue de l’activité récurrente, est généralement plus rassurante qu’un pic provoqué par une opération exceptionnelle.
Les ratios à suivre dans un dossier de financement
Le ratio CAF / chiffre d’affaires indique la part de ressources internes dégagées par l’activité. À 50 %, l’entreprise génère 50 € de ressources internes pour 100 € de chiffre d’affaires. Le ratio dettes financières / CAF estime le nombre d’années théoriques nécessaires pour rembourser la dette si la CAF y était consacrée. Un niveau présenté comme ne devant idéalement pas dépasser 2 ou 3 doit toutefois être analysé selon le secteur, la maturité des emprunts et les investissements à venir.
Une CAF négative ou en recul mérite une explication précise : baisse des marges, charges fixes trop lourdes, hausse des charges financières, activité insuffisante ou événement ponctuel. À l’inverse, une CAF élevée doit être rapprochée des échéances de dette et du besoin de renouvellement des immobilisations avant de conclure à une situation confortable.
Des leviers durables plutôt que des artifices comptables
Pour améliorer la capacité d’autofinancement, agissez d’abord sur l’exploitation : sécuriser les prix de vente, améliorer la marge, réduire les coûts décaissables sans dégrader la qualité, renégocier certains achats et mieux absorber les charges fixes. La diminution des charges financières, grâce à un financement adapté ou à une renégociation, peut également renforcer les ressources dégagées.
Enfin, inscrivez la CAF dans un plan de financement pluriannuel. Confrontez les scénarios de chiffre d’affaires aux investissements, au remboursement du capital et aux dividendes envisagés. La bonne décision consiste à conserver une CAF compatible avec la croissance, le cycle d’exploitation et une trésorerie réellement maîtrisée.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.