
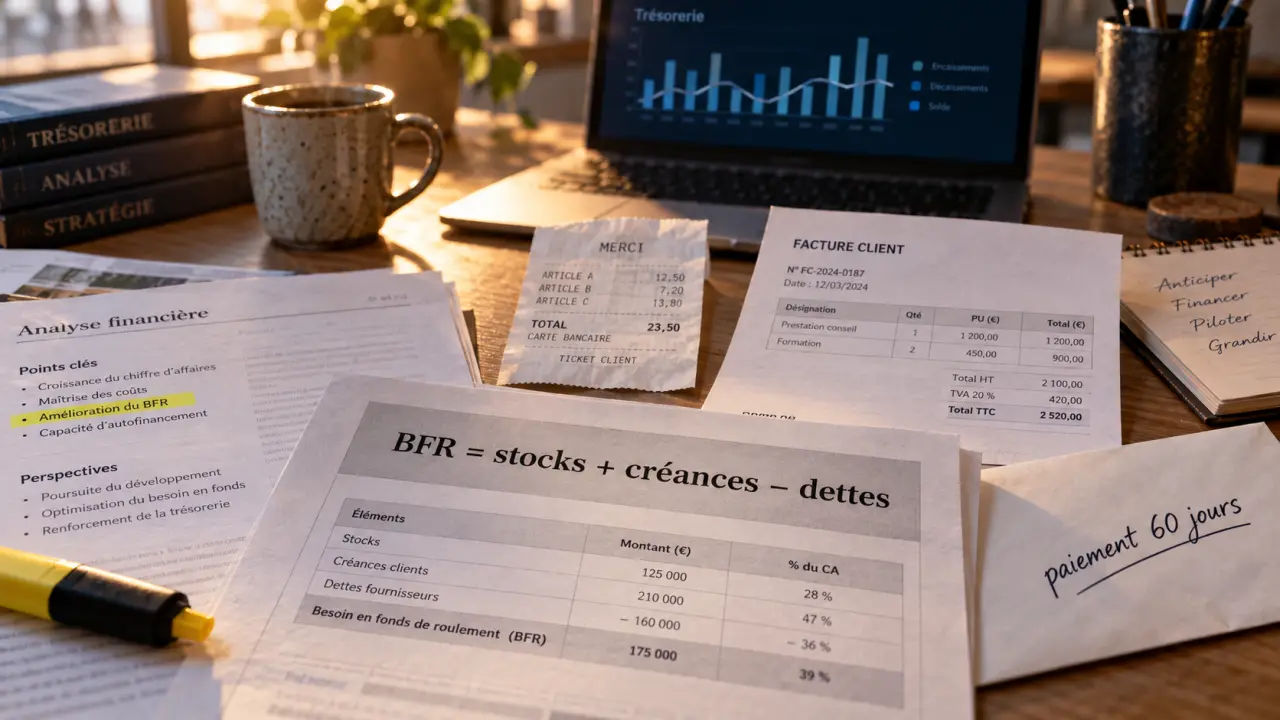
Le besoin en fonds de roulement, souvent abrégé BFR, mesure l’argent qu’une entreprise doit avancer pour financer son activité courante avant d’encaisser ses ventes. Il explique pourquoi une société rentable peut pourtant manquer de liquidités. Les stocks, les factures clients et les délais de paiement fournisseurs déterminent directement ce besoin.
Comprendre ce que finance réellement le besoin en fonds de roulement
Entre l’achat d’une marchandise ou d’une matière première et l’encaissement final d’une vente, l’entreprise supporte plusieurs dépenses : fournisseurs, salaires, transport, stockage ou production. Le BFR correspond à cette avance de trésorerie nécessaire au fonctionnement quotidien.
Une entreprise qui achète aujourd’hui, stocke pendant deux mois et facture son client avec un règlement à 60 jours doit financer plusieurs semaines, voire plusieurs mois d’activité. À l’inverse, une activité qui encaisse ses clients immédiatement tout en réglant ses fournisseurs plus tard peut afficher un BFR faible ou négatif.
Ne pas confondre BFR, fonds de roulement et trésorerie
Ces trois notions sont liées, mais elles ne recouvrent pas la même réalité. Le fonds de roulement correspond aux ressources stables disponibles pour financer les emplois durables et une partie du cycle d’exploitation. Le BFR désigne le décalage de financement créé par l’activité courante. La trésorerie nette résulte notamment de l’écart entre ces deux indicateurs.
Dans une lecture simplifiée, lorsque le fonds de roulement est supérieur au besoin en fonds de roulement, l’entreprise dispose d’une trésorerie positive. Si le BFR dépasse durablement le fonds de roulement, elle doit mobiliser des solutions de financement à court terme ou renforcer ses ressources.
Un BFR négatif n’est pas forcément un problème
Un besoin en fonds de roulement négatif signifie que les dettes d’exploitation, principalement les dettes fournisseurs, financent davantage que les stocks et les créances clients. Cette situation est fréquente dans certains commerces qui encaissent immédiatement leurs ventes tandis qu’ils règlent leurs fournisseurs à échéance.
Elle peut être favorable à la trésorerie, mais doit être interprétée avec prudence. Un BFR négatif fondé sur des retards de paiement subis ou sur une tension excessive avec les fournisseurs n’a pas la même valeur qu’un modèle économique naturellement favorable à l’encaissement rapide.
Calculer le BFR avec les postes du bilan
Le calcul du besoin en fonds de roulement s’appuie sur les éléments liés au cycle d’exploitation figurant au bilan. La formule la plus courante est la suivante :
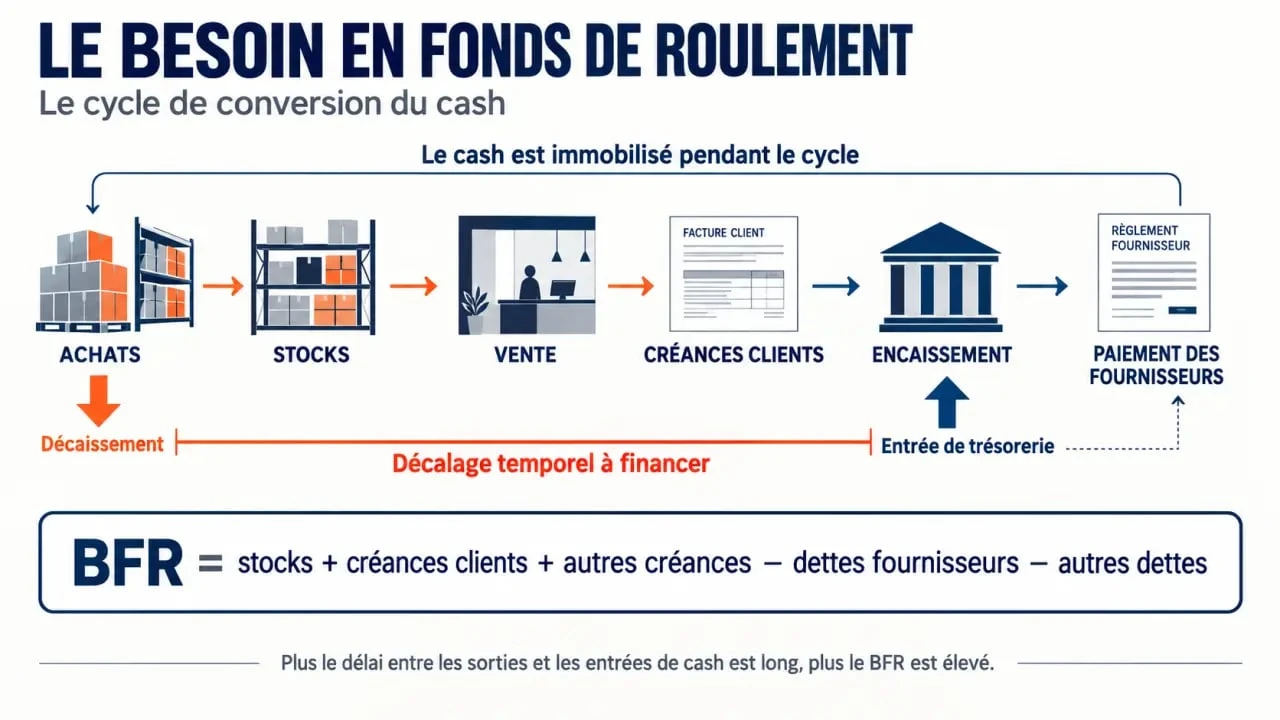
BFR = stocks + créances clients + autres créances d’exploitation − dettes fournisseurs − autres dettes d’exploitation
Les créances clients correspondent aux factures émises mais non encore encaissées. Les stocks regroupent les marchandises, matières premières, produits en cours ou produits finis immobilisés dans le cycle de vente. Les dettes fournisseurs correspondent aux factures restant à payer.
| Poste | Effet sur le BFR | Explication |
|---|---|---|
| Stocks | Augmente | L’argent est immobilisé avant la vente. |
| Créances clients | Augmente | La vente est réalisée, mais l’encaissement n’est pas encore intervenu. |
| Dettes fournisseurs | Diminue | Le fournisseur finance temporairement une partie de l’activité. |
| Acomptes clients | Diminue souvent | L’entreprise encaisse avant de livrer ou de produire. |
Exemple simple de calcul
Une entreprise détient 80 000 euros de stocks, 120 000 euros de créances clients et 10 000 euros d’autres créances d’exploitation. Elle doit en parallèle 90 000 euros à ses fournisseurs et 20 000 euros au titre d’autres dettes d’exploitation.
Son BFR est donc de 100 000 euros : 80 000 + 120 000 + 10 000 − 90 000 − 20 000. Elle doit mobiliser cette somme pour couvrir le décalage entre ses décaissements et ses encaissements. Ce montant ne signifie pas qu’elle est en difficulté. Il indique qu’elle doit disposer d’un financement adapté à son cycle d’activité.
Interpréter l’évolution du BFR plutôt que regarder un chiffre isolé
Un BFR n’a de sens que s’il est comparé à l’historique de l’entreprise, à la saisonnalité de son activité et à son niveau de chiffre d’affaires. Une hausse peut être normale lors d’une phase de croissance : davantage de ventes peuvent générer plus de stocks et plus de factures clients à encaisser. Elle devient préoccupante lorsque les encaissements ralentissent sans progression équivalente de l’activité.
Les signaux qui doivent alerter
- Les délais de règlement clients s’allongent sans raison commerciale claire.
- Les stocks augmentent plus vite que les ventes.
- Les fournisseurs demandent des règlements plus rapides.
- La trésorerie se dégrade malgré une activité rentable.
- L’entreprise utilise régulièrement son découvert pour financer les dépenses courantes.
Une hausse du chiffre d’affaires peut donc fragiliser la trésorerie si les stocks et les créances progressent plus vite que les encaissements. Le suivi du BFR permet de vérifier que la croissance commerciale repose sur un cycle de conversion du cash suffisamment solide. Il aide aussi à repérer le poste qui absorbe le plus de liquidités, avant qu’une difficulté de financement ne s’installe.
Raisonner aussi en jours de chiffre d’affaires
Exprimer le BFR en euros est indispensable, mais le rapporter au chiffre d’affaires facilite les comparaisons dans le temps. Il est également pertinent de suivre séparément les délais clients, la rotation des stocks et les délais fournisseurs. Cette approche met en évidence le poste réellement responsable d’une tension de trésorerie.
Par exemple, une légère augmentation du délai moyen de paiement client peut avoir un effet important lorsque le volume de facturation est élevé. De même, un surstock peut sembler acceptable en valeur absolue tout en représentant plusieurs semaines de ventes inutiles.
Réduire le BFR sans fragiliser l’activité
Réduire le besoin en fonds de roulement ne consiste pas uniquement à demander aux clients de payer plus vite. Une action efficace doit préserver la relation commerciale, la qualité de service et la capacité de production. L’objectif est d’accélérer les encaissements, de limiter les capitaux immobilisés et de négocier des décaissements cohérents avec le cycle réel de l’entreprise.
Agir sur les créances clients
La première étape consiste à fiabiliser la facturation : facture envoyée dès la livraison ou la prestation, coordonnées de paiement exactes, conditions de règlement claires et relances structurées. Un suivi par ancienneté des créances aide à distinguer les retards ponctuels des impayés à risque.
Selon le secteur, l’acompte à la commande, la facturation par étapes ou le paiement en ligne peuvent réduire sensiblement le décalage d’encaissement. Il est préférable de définir ces règles dès la relation commerciale plutôt que de négocier dans l’urgence après l’émission de la facture.
Optimiser stocks et fournisseurs
Pour les entreprises concernées, l’analyse des références à faible rotation permet de réduire l’argent immobilisé sans provoquer de rupture. Des prévisions de vente plus fiables, des seuils de réapprovisionnement adaptés et une meilleure coordination entre achats et ventes sont souvent plus efficaces qu’une réduction brutale des stocks.
Côté fournisseurs, négocier un délai de paiement cohérent avec le délai d’encaissement client peut alléger le BFR. Cette négociation doit rester équilibrée : préserver des fournisseurs fiables et une chaîne d’approvisionnement stable vaut généralement mieux qu’obtenir ponctuellement quelques jours supplémentaires au prix d’une relation dégradée.
Piloter le BFR pour sécuriser les décisions de financement
Le besoin en fonds de roulement doit être suivi dans un tableau de trésorerie prévisionnel, notamment avant une période de forte activité, un lancement de produit, un recrutement ou un investissement. L’entreprise peut ainsi anticiper un pic de BFR et prévoir les ressources nécessaires au lieu de subir un manque de liquidités.
Lorsque le cycle d’exploitation exige durablement un financement, plusieurs solutions peuvent être envisagées selon la situation : apport en fonds propres, ligne de trésorerie, découvert autorisé, affacturage ou crédit de campagne. Le choix dépend de la durée du besoin, de son caractère saisonnier et du coût global du financement.
Le bon indicateur n’est donc pas le BFR le plus bas à tout prix, mais un BFR maîtrisé, compatible avec le rythme réel de l’activité et couvert par des ressources adaptées. Cette cohérence permet de transformer la croissance du chiffre d’affaires en croissance financièrement soutenable.
Neuf ans à piloter une PME de 45 personnes, à tester des outils, à faire des erreurs — et à en tirer les leçons que personne ne publie. Aujourd’hui, je vous épargne les détours inutiles.